中经联播讯(张佳乐 李小飞 崔岳莺)国家统计局的最新数据与全球市场机构的预警,在同一时间窗口内指向了智能穿戴行业一个耐人寻味的裂口。今年前10个月,限额以上单位可穿戴智能设备零售额同比增长超过70%。而IDC同期发布的报告却显示,2026年第二季度全球腕戴设备出货量同比下滑4.3%,智能手表出货量降至3708万台,录得年内首次负增长。一边是消费端的加速放量,一边是传统腕戴形态的阶段性收缩。两条曲线逆向而行,恰恰勾勒出智能穿戴正在经历的那场静默转身:消费的新空间,已经不再只生长在手腕上。
政策与市场的双重“推背感”
消费空间的打开,首先来自顶层设计与市场自发力量的同频共振。今年7月,国务院批复《扩大消费“十五五”规划》,明确将智能穿戴列入扩大数字产品消费、增加新一代智能终端有效供给的重点领域。随后,商务部等8部门关于加快“人工智能+消费”发展的实施意见进一步提出,培育智能穿戴消费市场,加强人工智能眼镜等新产品研发推广,重点打造实时翻译、移动支付等显示度高的消费场景。2026年的以旧换新政策更是首次将智能眼镜纳入补贴范围,消费电子领域的国补覆盖面由此进一步拓宽。政策信号清晰而密集:智能穿戴不再被当作极客尝鲜的小众品类,而是被置于扩内需、促消费的棋盘上加以培育。
市场端的回应比政策预期更为热烈。毕马威发布的《2026中国智能穿戴市场洞察报告》显示,中国智能穿戴市场规模已由2021年的695亿元攀升至2025年的1053亿元,年均复合增长率达11%。中商产业研究院进一步预测,2026年中国智能可穿戴健康设备市场规模将触及817亿元。在“双11”这个消费风向标式的节点上,智能眼镜品类GMV同比增长318.86%,雷鸟创新全平台成交额突破1亿元,AI显示眼镜成交额同比增长300%。商务部商务大数据还显示,前三季度重点平台外骨骼助力器销售额增长46.4%,具身智能机器人销售额增长22.6%。智能穿戴的增量,正从手腕向眼镜、戒指、耳际乃至全身骨骼扩散。
端侧AI落地,手表从“传感器”变成“决策器”
如果说出货量的起伏只是表象,那么底层计算能力的迁移才是这场消费扩容的真正引擎。长期以来,智能手表的AI能力高度依赖手机协同与云端大模型,手表更多承担数据采集和结果呈现的角色。2026年3月,高通在MWC上发布Snapdragon Wear Elite平台,首次将“Elite”品牌引入可穿戴领域,采用3nm工艺,CPU性能最高提升5倍,GPU性能最高提升7倍,Hexagon NPU支持在本地运行最高20亿参数的大语言模型,推理速度达到每秒10个token。几乎同一时间,阿里千问发布AI眼镜N1系列和AI耳夹式耳机,搭载低功耗感知芯片与自研端侧视觉理解模型,支持全天候环境感知和主动提醒。端侧算力的下沉,让智能穿戴开始摆脱“手机附属屏幕”的定位,具备在离线状态下完成语音理解、环境识别和个性化推理的能力。
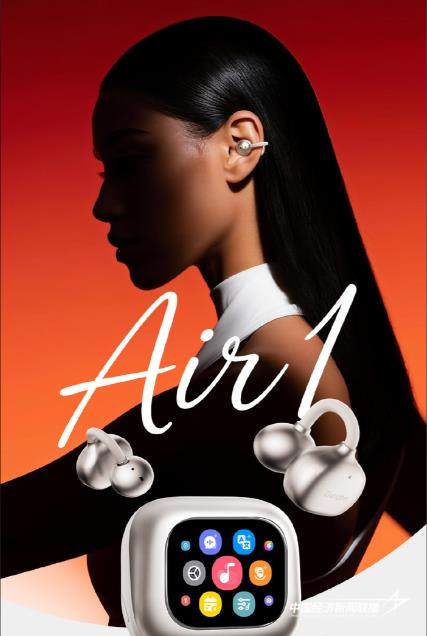
这一变化对消费决策的影响是结构性的。IDC在报告中提醒,AI能否真正成为市场增长新动力,取决于其能否从“功能增强”走向“高价值场景创造”。当手表可以在本地理解一句“导航回家”并直接在镜片或表盘上给出路径,当耳机可以在嘈杂的会议现场实时分轨并生成摘要,消费者为AI换表的理由就不再停留在参数表上,而是落在每天都会发生的高频动作里。
健康监测越过“参考线”,消费从“可选”滑向“刚需”
在所有场景中,健康是智能穿戴最扎实的一条消费锚链,而2026年的变化在于这条锚链正在从“趋势参考”向“生命守护”收紧。荣耀手表6 Pro于9月发布,首次将心脏停搏监测功能带入智能手表,通过双波长基准识别、多波长交叉核验和四级风险响应机制实现主动预警,同时搭载无感血压2.0与CGM控糖助手,依托九通道灵瞳感知系统将日常心率准确率推至99.09%。华为则在10月展示Watch D3,以医疗级血压监测为基点,将全天充气测量次数从27次大幅压缩至7次,机身厚度仅11.3毫米,并同步推进基于PPG传感器的早期血糖模式与糖尿病风险识别研究。OPPO Watch X3以无创血糖趋势评估切入糖尿病高风险人群的日常管理。
健康功能的“医疗级”转向,正在改变智能穿戴的消费逻辑。当一块手表能够对心脏停搏发出求救信号、在不打扰佩戴者的前提下完成血压测量,它就从“关心自己”的可选消费,滑向了特定人群“不得不备”的刚性支出。中国人民大学公共管理学院教授许光建对此的判断是,以智能手表为例,它可随时提供血压、血糖等重要健康指标的监测参考,对关注健康的人群而言,几乎成为必备消费品。银发市场对这一逻辑的放大效应尤为显著:中老年群体对健康监测、跌倒预警、紧急呼叫和用药提醒存在高频刚需,而消费级外骨骼产品如海尔AI外骨骼W3系列、探路者Crest C3智能运动外骨骼的落地,则把“穿戴”从信息层面推向了行动辅助层面,进一步拓宽了消费人群的年龄边界。
戒指、耳环与“前iPhone时刻”
智能穿戴打开消费新空间的另一条路径,发生在审美与身份表达一侧。智能戒指的出货量从2023年的85万枚跃升至2025年约400万枚,2026年预计达到600万枚,成为增长最快的可穿戴品类。Oura将钛合金环打磨出穹顶弧面与铜调玫瑰金配色,累计售出550万枚,付费会员一年翻倍至500万,估值突破百亿美元。追觅推出定位于“高端时尚首饰戒指”的智能戒指,Lumia将健康监测做进号称世界最小之一的耳环,老凤祥与VERTU的联名金戒则用古法金工艺将光学传感器包裹进传统首饰的形制之中。36氪在一篇行业分析中将这一阶段概括为智能穿戴的“前iPhone时刻”:当功能逐渐趋同,形态与佩戴意愿成为说服下一批消费者的关键变量,戒指赌无感,吊坠赌陪伴,眼镜赌入口,耳环赌信号干净。
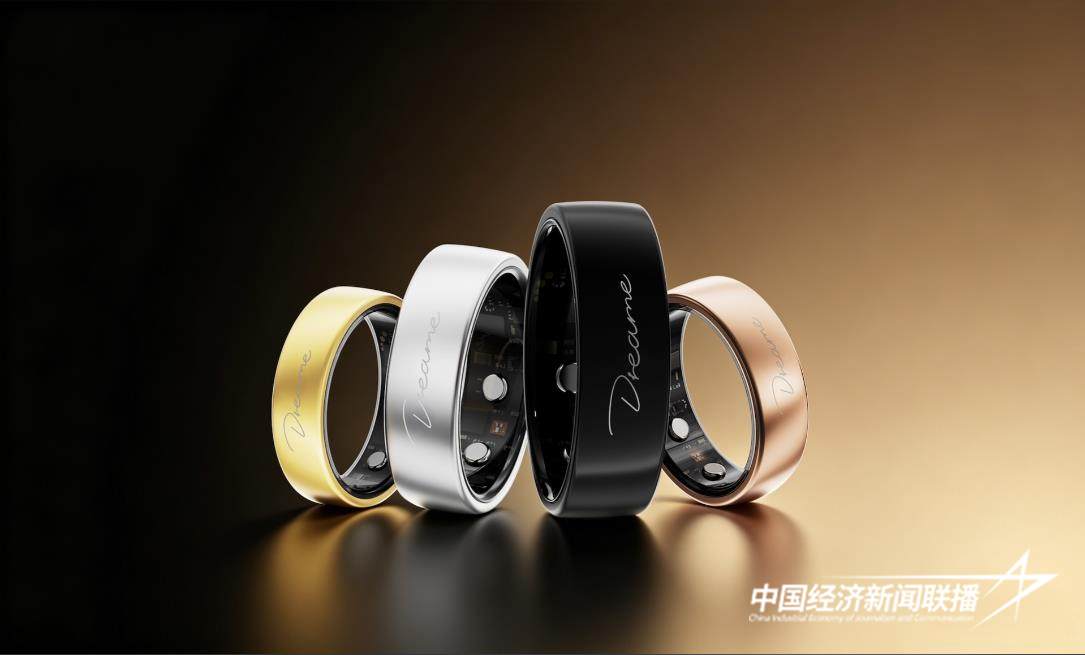
这种“珠宝化”转向并非对功能的背离,而是对消费门槛的拆解。过去智能穿戴的厚重形态和“工具感”审美,曾把大量在意日常穿搭的消费者挡在门外。当设备本身具备了被长期戴在身上的理由,健康数据、AI交互和场景服务的入口才随之打开。智能眼镜的爆发从另一个侧面印证了同一逻辑:音频眼镜、拍摄眼镜、主打会议与翻译的AR眼镜在“双11”期间全面上场,千元级产品的成熟让智能眼镜从“噱头”变为可触及的日常装备。
新空间不是没有裂缝的空间
消费新空间的打开并不意味着坦途。长期困扰智能穿戴的“不可能三角”——性能、续航与轻量难以兼得——依然是产品体验的核心瓶颈。设备发热、续航不足、硬件适配性差等问题,在功能密度快速上升的背景下变得更加突出。数据合规与隐私安全的压力也在同步累积:随着健康监测精度向医疗级逼近,心率、血压、血糖等敏感数据的采集、存储与共享边界,成为行业必须回应的治理命题。IDC的分析进一步指出,AI在智能手表上的应用仍面临场景不足和交互方式受限的挑战,只有形成足够高频、刚需且区别于手机的AI体验,才能转化为可持续的市场增量。
但这些裂缝恰恰指明了新空间继续生长的方向。中国智能穿戴的快速响应能力提供了底层底气:深圳华强北超过11.5万家经营主体供应着超百万种电子元器件和消费类电子产品,从研发设计到制造营销的完整链路形成了“当日设计、次日量产、一周出海”的节奏。长三角与珠三角集聚的芯片、传感器、整机制造集群,则让端侧AI芯片、医疗级传感模组与轻量化材料的协同迭代成为可能。当产业链的深度与消费场景的广度相互咬合,智能穿戴所打开的消费新空间,就不再只是出货量数字的短期反弹,而是一个从“戴在手腕上”走向“融入生活流”的长期结构迁移。