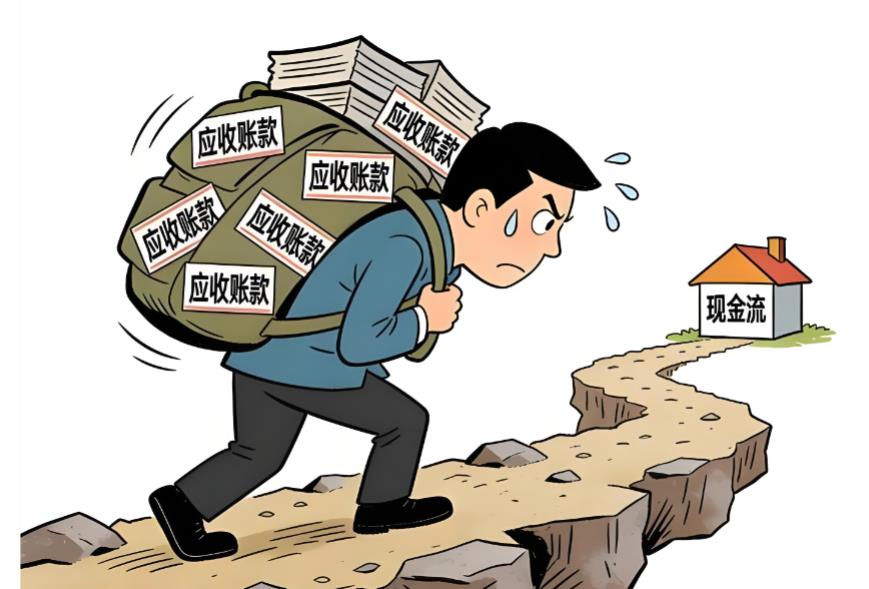
郑德幸,一名大二学子,用生命给所有的人敲了一个警钟。不到两年的时间里,郑德幸用28个同学的名义,总计在网络信贷平台上负债近60万元,最终选择了用跳楼的方式结束自己年轻的生命。他走之后,他的家人和同学们在悲痛之余还要处理他留下来的近六十万元债务。
这是大学校园小额贷款中非常极端的一个案例,一张身份证,一本学生证,甚至不用本人签字,就能贷到数万元。互联网金融的蓬勃发展,也在高校中迎来了大学生分期消费市场的春天,众多“校园贷”平台纷纷到高校“跑马圈地”。在校生没有独立的经济来源,一旦消费欲望膨胀,就可能陷入连环债务之中。
大学生用网贷“提前消费”
2015年11月,郑州某高校大一学生小楠注册成为“爱学贷”会员,并由此分期付款购买了一部苹果手机和一部平板电脑,为此她多付了将近600元的利息。根据协议,小楠要在12个月里每月还款800元,而她的生活费每月仅有1000元。
回忆起当初所作的决定,小楠说:“我考虑了整整一个星期,毕竟两样东西加起来已经破万了,而且要分一年还完,压力很大,但又很想买,便想着通过勤工俭学打工挣钱来还。”
得知情况后,小楠的父母在教育孩子一番后提前将她一个学期的生活费打了过来。目前,手机的费用已经全部还完,平板电脑还差1000多元。
小楠说,大学生思维活跃,喜欢接受新鲜事物,但囊中羞涩,于是很多人愿意尝试贷款买东西。“每个月生活费也就是1000多,比如一个手机6000元,分期买,一个月还500元。分期付款能让有需求的学生很快捷地用上这些新产品,不必再等很长时间。”
正如小楠说的那样,大学生小唐最近也为给自己添置了一部新手机。由于没有钱,他采纳了商家建议办理了分期付款,只付了300元就拿到了3000元的手机,剩下的2699元选择用贷款的形式支付。
然而,小唐后来发现,在自己的贷款合同中,他要连续12个月还款,每个月需要还款339元,这意味着他一共要还款4068元,比2699元的贷款本金多出1369元,利息和各种费用竟然超过本金的50%以上。
而小唐的个人消费贷款申请表显示,这笔贷款的月贷款利率为1.67%,月客户服务费率为1.79%,另外还有0.77%的月担保服务费率,这样每个月费率加一起是4.23%,乘以12个月,年费率高达50.76%。
中国青年报记者走访发现,网络小额贷款这一方式在大学生中已经十分普及,越来越多的学生利用网络借贷平台满足日常消费需求,如购买电脑、手机等电子产品。有超过三分之一的受访大学生表示,如果消费金额超过生活费上限,愿意考虑用网贷的方式暂时缓解购买压力。
而更重要的原因是,大学生在分期购物平台上开通个人贷款支付业务较为容易,这使他们可以尽情“放纵”自己。
网贷平台暗藏门道
正是看上了这种需求,校园金融也成为各方追逐的对象,各路资本纷纷“跑马圈地”。
在郑州市龙子湖大学城,中国青年报记者发现,路边的公告栏基本上被贷款广告侵占。每栋宿舍楼一楼的窗户旁、入口处,甚至在厕所里,都贴着贷款的小广告,上面均有“大学生创业助学”“大学生现金借款”等字样。
网络上,搜索“大学生贷款”“最快3分钟审核,隔天放款”“只需提供学生证即可办理”等多条吸引人的信息瞬间扑面而来。
有媒体统计,针对大学生的网贷平台已达百余家,许多知名品牌也都投入到这块业务中。
中国青年报记者梳理发现,学生贷款可选择的途径主要有三类:一是学生分期购物平台,满足大学生购物需求,比如趣分期、任分期等;二是单纯的P2P贷款平台,用于大学生助学和创业,比如投投贷、名校贷等;三是阿里、京东、淘宝等传统电商平台里面提供的信贷服务。
这些网络借贷平台不仅在线上发布放贷信息,在线下也瞄准在校大学生。大三学生小裴说,大一时,她就见到过网络借贷平台的推销,“满大街都是让扫二维码、送东西,扫出来的二维码都是借贷宝之类的”。
记者随机拨通了一家名叫“名校贷”的校园热线,询问办理贷款的相关事宜。客服表示,贷款不需要抵押,本科以上的学历最多可以申请5万元。
在“名校贷”官方网站上,工商营业执照明确标注了其营业范围不得从事信用担保、金融担保等相关业务,而当记者对安全性提出质疑的时候,客服回答:“是安全的。我们公司不是高利贷公司。”
记者登录大学生们常用的分期付款网站“分期乐”,这家网站除了列出琳琅满目的商品外,还打出了“全场免息、直降5亿”的诱人字眼。网站介绍显示,2015年9月1日上线活动营销栏目,推出了“全国首届大学生分期购物节”,21个小时内订单金额突破1亿元大关。不过,3月20日,当中国青年报记者再次登录时发现,该网站已将“全国首届大学生分期购物节”改为“分期购物节”。
拿着身份证、学生证,再填个表格,不需要担保,不需要资质审核,便可以获得小额贷款,有的平台甚至还打出“无息”的宣传。
但实际上,网贷平台的“利率”实际上门道多多,有的已经不啻高利贷。
据媒体报道,“网贷平台往往会以低分期利率吸引学生,月利率普遍在0.99%至2.38%之间,很多都远超目前银行信用卡分期费率。一旦逾期偿还欠款,需要支付的违约金不容小觑,高低相差数倍。”
记者发现,一旦逾期,“名校贷”会收取逾期未还金额的0.5%/天作为违约金,“趣分期”则要收取贷款金额的1%/天。还有少数小贷公司会收取贷款金额7%至8%作为违约金。不仅违约金吓人,有的平台还收取一定的押金和服务费,比如,明面上是每个月5%的利率,可还设置了5%的服务费。
在校大学生没有稳定的收入来源,一旦资金紧张,很容易还不上贷款。那么,这些平台真的不怕他们还不起么?
事实上,在校大学生看似是一个个独立的个体,但是他们又极端地依附于学校与家庭。
“跑得了和尚跑不了庙,除非真的是学籍也不要了,不想毕业了,否则人是非常好找到的。”小楠告诉记者,一旦贷款公司威胁他们毕不了业,或者通过学校这个渠道去闹,学生就不得不就范了。
另外,家庭是学生提前消费的实际兜底者。据记者调查,尽管申请贷款的步骤简单,但是父母的联系方式等信息是必须要填的。“如此一来,谁也不愿意自己的孩子学业被耽误,背着一个‘老赖’的名声。”小楠说。
网贷平台亟须监管
事实上,网贷平台只是前几年大学生信用卡的“变身”。
2004年9月,金诚信和广东发展银行联名发行了首张“大学生信用卡”。此后,工行、建行、招行、中信实业银行陆续跟进,大学生信用卡市场一时间火爆起来。
各种问题随之暴露出来。2009年,银监会发文禁止银行向未满18岁的学生发信用卡,给已满18岁的学生发卡,要经由父母等第二还款来源方的书面同意。此后,各大银行纷纷叫停大学生信用卡业务。
大学生信用卡“折戟”后,校园网贷开始在高校“跑马圈地”。和信用卡“围攻”校园一样,不少大学生通过网贷分期贷款平台开启了他们的“信用人生”。不同的是,这一次“债主”不是银行,而是众多网贷公司。
从2014年开始,趣分期、分期乐、爱学贷、名校贷等多家专门针对大学生的信用贷款,雨后春笋般冒了出来,并获得了多轮天使投资。这些校园网贷产品的共同特点是,只要是学生身份,即可以申请信用贷款,通过支付一定的手续费,先消费,后还款。
但是,校园网贷真如网贷公司标榜的“助你圆梦,传递校园正能量”吗?走访中,有不少大学生就将其称为“信贷魔窟”“噩梦制造者”。虽然校园网贷大多是信用贷款,与银行建立了某种合作关系,合同上也有还款方式、还款日期等约束,但这一贷款形式明显带有消费陷阱,逃不了诱导恶意消费的质疑。
那么,网贷平台到底由谁监管?据了解,借贷平台不属于金融机构,故目前并没有纳入银监局的监管范围。在此情况下,成立一家网贷平台几乎没有门槛,只需拿到工商局的营业执照,并在工信部备案即可。网络借贷平台实际上是“三无”:无准入门槛、无行业标准、无机构监管。
对此,高校学生处的负责人也表示,由于网络信贷平台进校园的途径难以禁绝,高校只能把更多精力放在对学生的思想教育上,可这项工作难度不小。很多学生就像一个皮球,经过高中三年学习压力,到大学一旦放松,发生弹性形变,大量信息进入生活,有的学生没有足够的分辨能力,对学校大学生思想教育是非常困难的事儿。
相关研究学者认为,一方面,分期消费行业重在协同监管,需要通过公安、工商、工信以及金融办等多部门联动执法来实现;另一方面,监管职责分散于各部门,导致监管主体不明确,监管效果难以保证,一旦有风险和责任时,易出现相互推诿的情况。
河南豫龙律师事务所律师付建认为,针对大学生这个特殊群体,更要加强金融知识普及和金融消费教育,倡导大学生理性消费,培养大学生的信用意识和契约精神。网贷平台则应规范审批流程,在法律法规框架内经营业务,要对大学生贷款资质进行一定的审核,对虚假信息审核不实的,平台也要承担责任。
付建表示,各高校也应强化校园管理,引导、教育学生树立正确的消费观。家长需要及时和孩子沟通,注意学生的言行,防患于未然。