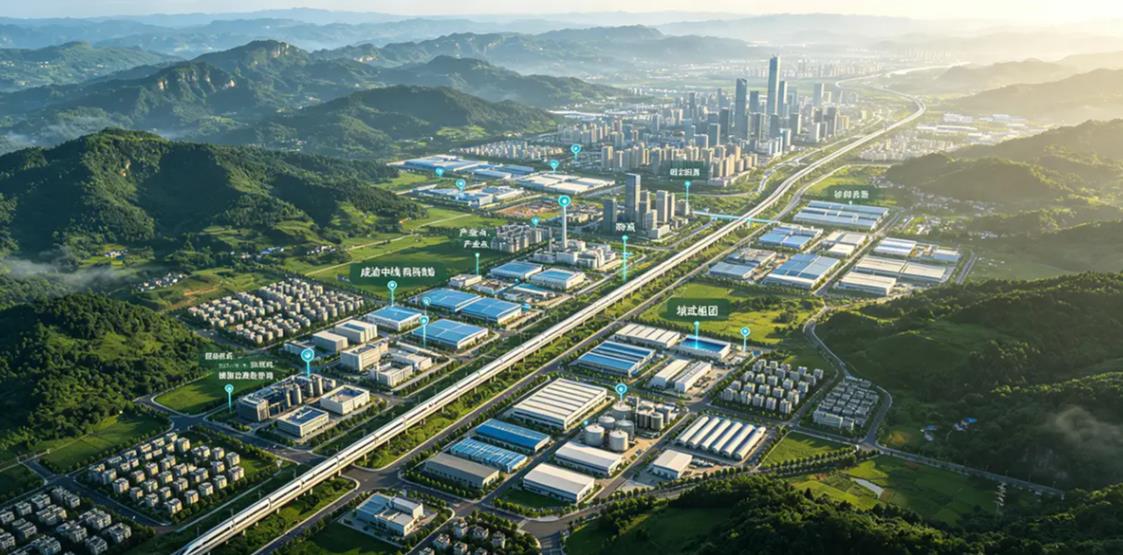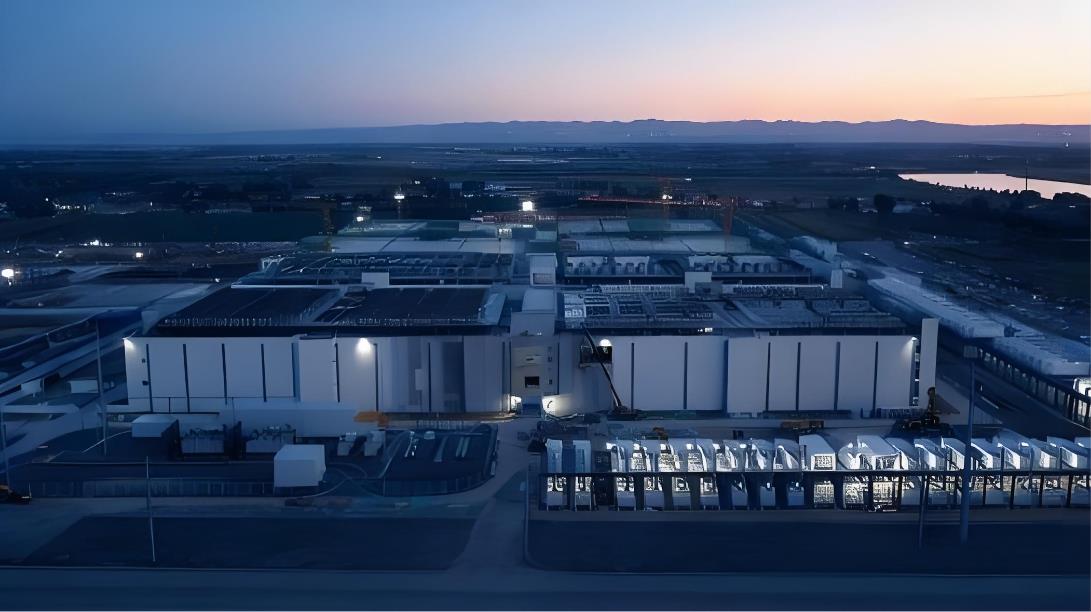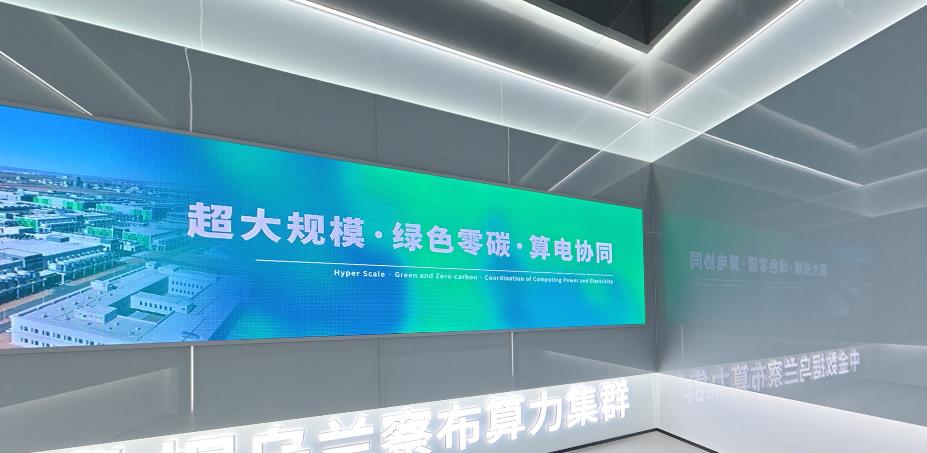
中经联播讯(魏勇 季壮壮)2026年10月末,甘肃庆阳东数西算产业园里,超过1.2万架标准机柜正在做投运前的最后冲刺。与此同时,宁夏中卫的西部云基地算力中心已切换至冬季施工模式,抢在封冻前推进建设。两个相距数百公里的西部城市,在同一时间轴上做着同一件事:把戈壁与黄土塬上的风和光,变成东部人工智能应用可以随时调用的“智能”。
这不再是四年前“东数西算”刚启动时“把机房搬到西部”的简单叙事。2026年,全国一体化算力网被纳入国家“十五五”规划109项重大工程项目,算力网建设从枢纽布局阶段进入“织网”与“提效”并行的深水区。而西部,正站在从“算力供给地”向“词元生产地”转身的关键节点上。
规模与成本的双重加速度
截至2026年8月,全国智算总规模达到249万PFLOPS,八大国家算力枢纽已建成智算规模占全国比重超过80%。西部枢纽的增速尤为醒目。庆阳数据中心集群算力规模在10月突破30.6万P,较2025年底的11.4万P增长168%,提前两个月完成年度目标;其中智算占比超过99%,全国超过四分之一的独立模型AI Token运算需求在这片黄土塬上完成。贵州算力市场化率超过90%,2025年算力运营服务收入达到824亿元,用户九成以上来自省外。内蒙古乌兰察布已投运算力规模19万P,同比增长112%,智能算力占比逾九成。
规模数字之外,真正改变西部算力竞争力的,是电价。当东部工业电价在每千瓦时六毛钱左右时,庆阳通过绿电聚合直供把算力到户电价压到了0.398元,仅为东部的一半左右;中卫的“光伏直供加风电交易加电网备容”模式同样将目标电价锁定在0.36元;乌兰察布部分算力项目到户电价稳定在0.32元至0.36元,综合运营成本比东部一线城市低三到五成。对于年耗电数亿千瓦时的智算中心而言,这两三毛钱的差距,一年就是上千万元的运营成本落差。
“算随电调”与“毫秒用算”:两张网同步收紧
成本优势要转化为产业竞争力,还需要两张网的配合:一张是电力网,一张是网络时延网。
在电力侧,“算电协同”在2026年首次写入政府工作报告,上升为国家任务。庆阳与中卫的实践已经超出简单的“绿电直供”。中国移动甘肃公司与甘肃电投正在探索“算随电调”:绿电出力充足时,算力集群全力运行训练任务;风光波动时,非紧急算力任务主动让路,算力从无条件吞噬电力的负荷,变成可以适配绿电节拍的可调节资源。中卫则形成了“光伏直供加风电交易加电网备容”的聚合模式,用物理直连解决绿电“看得见、用得上”,用绿电交易解决“规模不够、波动难平”。
在网络侧,庆阳已建成“1—3—7—14”毫秒时延圈:至兰州3毫秒以内,至京津冀8毫秒,至长三角12毫秒,至粤港澳15毫秒。庆阳获批建设国家算力互联互通节点,入选全国首批“毫秒用算”专项行动城市,并与超过60个城市结成算力网“结对子”城市。一张覆盖全国的算力调度网,正在把西部机房里沉睡的芯片,与东部写字楼里爆发的推理需求实时缝合。
从“卖算力”到“造词元”:价值跃迁已经开始
更具信号意义的变化发生在产业形态层面。庆阳机房日均Token调用量已达到12万亿次,占全国近10%。移动云西部词元中心在庆阳成立,金山云“星流”等词元平台落地,魔门塔的智驾训练业务在此运转。西部枢纽不再只是输出“裸算力”的机房,而是开始输出经过模型处理、可直接嵌入AI应用链条的“词元产能”。
这一跃迁的经济逻辑并不复杂。词元生产的核心成本锚点是电力与算力的协同效率,而西部恰好同时握有绿电禀赋和气候冷源两张牌。当AI竞争从“大模型时代”进入“词元产能”时代,数据中心的角色就从文件仓库变成了词元工厂,谁的电力更便宜、绿电更稳定、调度更灵活,谁就在词元成本曲线上占据更有利的位置。庆阳提出的目标已经不止于“算力枢纽”,而是“全球绿色Token核心供给基地”和“世界算谷·词元之都”。
热度之下的温差:上架率平均数掩盖了什么
但西部算力网的真实图景并非单向度的凯歌。东数西算推进四年后,西部四大枢纽的整体上架率数据看上去并不差:和林格尔82.3%,贵安79.6%,中卫78%至84.1%,庆阳75.1%。然而平均数之下是尖锐的两极分化。运营商和头部互联网企业的自建集群建成即满负荷,中国电信庆阳单项目上架率达到97%至99%;而部分地方公共智算中心和三四线城市新建集群,上架率不足50%,已上架服务器的实际利用率不足30%,个别十万卡国产智算预留机房上架率甚至不足20%。全国智算中心芯片平均利用率约32%,GPU平均利用率不足30%,按这一利用率估算,大量算力设备处于低效或空置状态。
这组反差指向一个比“建多少P”更关键的问题:算力网的价值不在于机架上架了多少块芯片,而在于芯片是否被真实的需求持续喂饱。头部项目的满负荷,背后是明确锁定的客户和训练任务;尾部项目的空转,多数源于“建设先行、需求后置”的路径惯性。贵州算力市场化率超过90%、用户九成来自省外,恰恰说明需求牵引的建设逻辑能够跑通;而依赖地方财政规划容量、签约客户存在缺口的项目,上架率爬坡注定漫长,芯片折旧却不等人。
“十五五”开局之年的真正考题
2026年留给西部算力网的,不是继续堆高算力规模,而是让已经建成的算力真正流动起来、匹配上去。国家数据局给出的方向已经明确:一体化算力网监测调度、算电协同、边缘算力建设与东数西算工程并列成为四大发力点,目标是实现全国算力资源“一本账”、调度“一盘棋”、整合“一张网”。重庆在2026年6月印发的实施方案提出,到2027年可调度智算规模达到10万P,“用算”企业超过1万家;四川则将2028年建成西部算力高地写入路线图。西部内部的分工也在成形:庆阳、中卫、乌兰察布主攻低成本训练与推理,贵安依托市场化能力承接多元算力服务,成渝则试图在调度枢纽和场景密度上建立优势。
黄土塬上的机柜仍在昼夜运转。从瓦特到词元,西部算力网正在完成一次价值形态的转换。规模扩张的上半场已经交出足够亮眼的数据;下半场的胜负手,将取决于那些已经通电的芯片能否被来自全国乃至全球的真实指令持续点亮。对于志在“数字未来”的西部而言,这既是机遇,也是最诚实的考验。