国庆长假重点城市楼市交出亮眼成绩单,政策“组合拳”激活置换链条
中经联播讯( 钱伟民 李小刚 史亮)2026年国庆黄金周,多地房地产市场迎来久违的热闹景象。从北京昌平到上海宝山,从广州海珠到深圳光明,售楼处排号看房、样板间限流参观成为假期常态。中原地产研究院数据显示,国庆假期全国重点50城新房认购量较去年同期上涨超过15%,与政策落地前的9月下旬相比,来访、带看量显著提升。
一线城市:售楼处排号、样板间限流
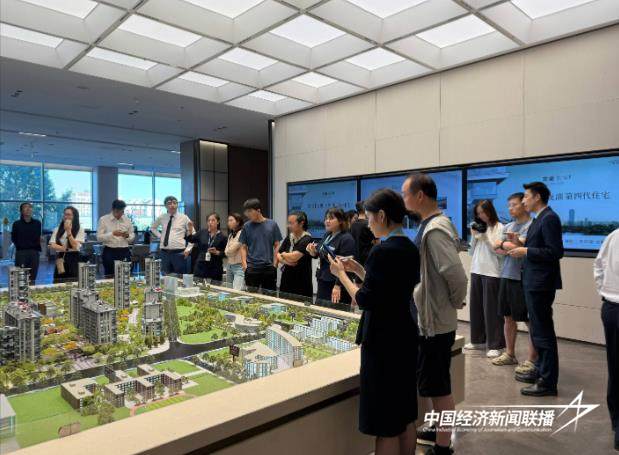
北京是此轮楼市升温的缩影。国庆假期,记者走访北京多个新楼盘发现,售楼处需要排号等待销售接待,看样板间同样要排号,个别项目样板间叫号已超400号;有客户经理日均接待四十多组客户、上百人,从早上一直忙到晚上12点。在昌平区未来城·星寰时光城市展厅,记者拿到的号牌接近260号,前面大概还有五六组客户在等待。据中原地产研究中心统计,10月1日至6日,北京新房住宅网签834套,比9月同期上升40.64%,比去年同期上升145.29%。
北京市场的热度并非偶然。9月,北京商品住宅新增供应5350套,环比上涨53.34%;成交4557套,环比上涨52.31%。供应放量与成交回升形成正向循环。位于丰台区的新房项目嘉棠雅序,总计500余套房源,截至10月5日网签数量已超70%,成交热度较节前明显上升。
上海楼市同样热度不减。10月1日至10月4日,上海一手住宅累计签约233套,同比上涨14%,总成交面积达2.71万平方米。青浦徐泾板块绿城悦海棠项目均价6.3万元/平方米,一次性推出281套房源,开盘之后实现全部去化。更值得关注的是,上海二手房月网签量已连续7个月突破2.3万套,9月网签23581套,同比上涨超15%,创近六年同期新高。有项目案场日均来访近百组,国庆前3天累计销售金额达2.3亿元。
广州市场供需两旺。海珠区保利海韵项目9月30日至10月1日两天累计来访量超过500组,成交80多套;10月1日至10月6日来访量已超800组,成交额约6亿元。越秀区一中介门店假期带看量实现翻番,平常日均带看3至4组,国庆假期增至7至8组。
深圳新房与二手房双线走强。光明区一新楼盘国庆假期加推120套房源,假期前四天售出80余套,去化率约七成。部分非核心区域限购放宽,非深户无需社保个税即可购买两套住房,吸引外地游客趁假期看房置业。深圳贝壳研究院监测显示,国庆假期前五日,贝壳深圳合作门店二手房签约量同比增长23%。
政策“组合拳”集中发力,贴息政策降低购房成本
此轮楼市升温的背后,是多项政策的集中落地。今年国庆长假恰逢首套住房商业贷款贴息政策自10月1日起正式实施,叠加8月28日推出的商品住房销售制度改革、各地公积金政策优化、卖旧买新享受个税退税等一揽子政策集中生效,构成本轮“金九银十”政策“组合拳”。
贴息政策的力度引人关注。根据政策,使用新发放贷款购买首套住房、房屋面积120平方米及以下、房屋总价低于150万元的,按年化1%贴息,单户贴息贷款本金上限100万元,最长5年,最多可省近5万元利息。以北京为例,房山区总价110万元的70平方米现房,贴息可省5万元;顺义区85万元小户型,贴息可节省3.6万元。新政落地后,一些刚需楼盘的咨询、到访量提升近50%。
与此同时,现房销售制度改革也在加速推进。8月28日,住建部等多部门发文推行商品住房现房销售制度,上海、广州、武汉等地陆续出台配套细则。北京现房销售细则落地后的首个长假,部分新盘人气明显走高,购房者对于“所见即所得”的现房产品展现出更高的认购意愿。
K型分化:核心城市热度回升,弱能级城市仍承压
值得注意的是,本轮楼市回暖呈现明显的结构性特征。中原地产研究院监测显示,全国楼市走出核心城市热度回升、普通城市温和修复、弱能级城市依旧承压的K型分化行情,“以价换量”仍是多数城市去库存的主要手段。
二线城市中,宁波、武汉等城市表现亮眼,新房成交增幅超100%。苏州、郑州、武汉等城市新房、二手房市场同步回暖,刚需置业和家庭置换改善成为主要购房力量。但市场热度的分布并不均衡,远郊非核心板块仍面临去化难题。中原地产首席分析师张大伟指出,北京新房短期成交量冲高更多是旺季集中释放,市场变化仍需持续观察。
从库存端来看,政策效果初现。截至10月6日,16城取证库存较9月底下降1.3%,去化周期为20.7个月。但一线城市与三四线城市之间的库存压力差距仍然悬殊——8月末一线城市出清周期为12.3个月,而三四线城市高达32.1个月。
后市展望:政策效应有望延续,分化格局仍将持续
上海易居房地产研究院副院长严跃进认为,贴息政策以及此前已有的降首付、降利率、公积金支持等措施,令购房环境进入了政策宽松的新阶段,当前房地产市场行情正积极提振,购房者入市节奏明显加快。
中信证券研报指出,以一些城市租金环比上涨为前提,“供平过租”是房价见底的重要信号,政策致力于降低居民的置业负担,相对租房,买房正变得越来越划算,建议投资者积极迎接房地产的新周期。
业内普遍认为,核心城市率先企稳的格局将延续,但市场分化仍将持续。随着年末促销季的到来和政策效应的进一步释放,四季度重点城市楼市有望维持平稳修复态势,但全面回暖仍需时间检验。