【特约评论员 申从亮】
9月16日,新中国成立以来第一条国家层面统筹建设的通江达海运河——平陆运河正式建成通航。对广西而言,这是“临海却没有江河通航入海”历史的终结;对地处西南腹地的云南而言,意义同样深远:就在运河通航前后,富宁港码头水工主体全面收官,右江百色库区(云南段)17公里高等级航道完成险滩清障与疏浚、初步具备通航条件,百色水利枢纽通航设施建设全力攻坚——一条从文山富宁出发、经右江过百色、入平陆运河直抵北部湾的“黄金水道”,正在加速成形。
表面看,这是三项工程的进度新闻;深一层看,这是云南数十年“向海梦”的落地时刻。它改变的不仅是货物出海的距离,更是一个内陆省份的区位坐标、产业逻辑与开放格局。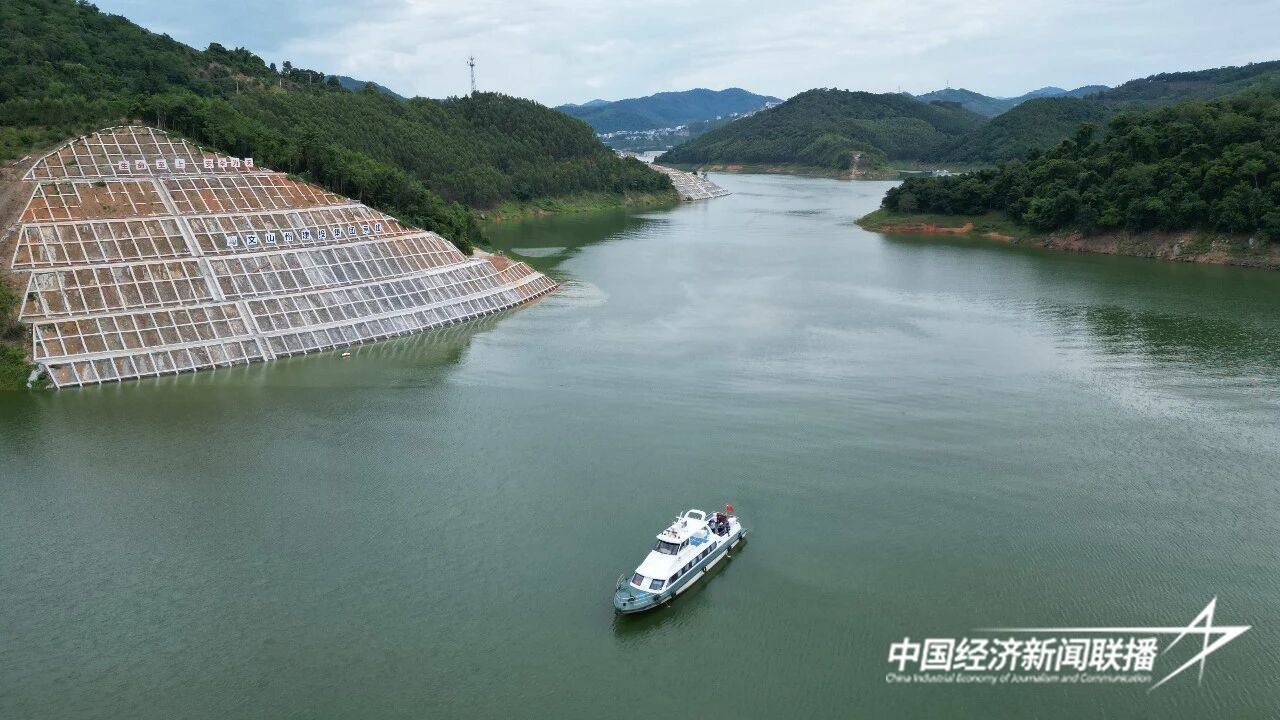
一条河的命运,半部云南开放史
云南人对水的执念,有千年之久。南宋时,富宁剥隘已是“滇粤津关”,商贾云集,被誉为“小香港”;鼎盛之时,会馆林立,四方货物经右江—珠江水系往返滇粤。水运,曾是这片土地最古老的开放方式。
但这条水路在当代一度沉寂。2005年8月,百色水利枢纽下闸蓄水,老商埠沉入江底;更关键的是,由于通航设施未同步建设,右江上游断航近20年,富宁港规划也被搁置数十年。此后的云南,内河货物只能经昭通水富港沿长江东下,绕行2800公里从上海出海——“有河、有水、无通道”,高昂的物流成本成为压在这片土地上的“隐形税”。
这段历史揭示一个朴素的道理:决定一个区域命运的,往往不是地理本身,而是通道的有无。 云南从不缺出海的想象,缺的是一条被“激活”的水道——这需要国家战略、跨省协同与巨额投入的同频共振。直到西部陆海新通道上升为国家战略,三大工程以85.41亿元概算总投资同步启动,富宁港于2022年11月重新开工,“沉睡”几十年的水路才真正苏醒。
算清水运这本账:省钱之外,是产业逻辑的重排
水运的价值,首先是一笔明白账。运河贯通后,云南货物经富宁港直达北部湾海域,航程仅约720公里,较此前的2800公里大幅缩短;对西南地区整体而言,经平陆运河出海较经广州港缩短内河航程560公里以上,综合物流成本可降低18%至30%,每年节省运费约52亿元。以百色铝土矿测算,单吨水路运费较公铁运输节约约30%,运输时效近乎减半——对“大宗、低价、量大”的云品而言,这几乎是决定性的竞争力。
但比“省钱”更深的意义,在于水运正在改写企业的选址逻辑。过去,内陆产业沿公路铁路“沿路布局”;水运一旦贯通,“沿港布局”便成为新选项。文山绿色铝产业是最鲜活的注脚:作为全国“北铝南移”主阵地,富宁产业园区已集聚涉铝企业19家、25个项目,2025年实现工业产值300.46亿元,每年数百万吨铝土矿、氧化铝、铝制品有望经富宁港下水或上岸。“绿电+先进制造+水运大通道”,让这座内陆园区第一次有了与沿海园区同台竞争的底气。与之呼应,“港产城”融合的顶层设计已然铺开——文山州谋划项目42个、估算投资347亿元,南宁、钦州、广州3条核心航线与新能源船舶建造相继落定。市场用脚投票,说明这条水道的价值不是规划文本,而是可兑现的利润。
向东是大海,向西是印度洋:内陆省的开放坐标被重新标注
更值得关注的,是这条水道在更大棋盘上的位置。平陆运河通航后,广西及西南地区拥有了通往东盟运距最短、最经济、最便捷的水运通道:首艘江海直通外贸船已从南宁港启航直达越南芹苴港,老挝钾肥经“老挝—越南—平陆运河—贵港”航线比传统线路缩短5至7天。而云南的富宁港,恰好是这条通道深入中国腹地的“第一港”——向北衔接滇中城市群,向东呼应粤港澳大湾区,向南直抵北部湾、面向东盟,向西则为“粤港澳大湾区—云南—缅甸—印度洋”陆海联运大通道埋下伏笔。这正是云南“东联太平洋、西达印度洋、南接东盟”多向开放格局的战略支点。
值得注意的是,这条通道本身就是跨省协作的产物。百色水利枢纽通航设施由云南交投集团牵头,联合广西北部湾国际港务集团、右江水利开发公司共同组建项目法人——云南企业作为主力,为打通西南出海“咽喉”出力;滇桂两省还在跨省联合执法、航线衔接、铁路集疏运上深度协同。这提示我们:在内陆开放时代,省域边界不再是竞争的壁垒,而可以成为合作的接口。 一条河的贯通,正在把“地理相邻”转化为“发展相融”。
清醒看待“黄金水道”:最后一公里,与运营时代
然而,“通江达海”的成色,最终要过两关。
第一关是“最后一公里”。目前平陆运河已通航、富宁港年内建成,但整条云南出海通道的关键“咽喉”——百色水利枢纽通航设施仍在攻坚:上下游水位落差达113.6米,相当于37层楼高;工程采用世界首创“省水船闸+升船机+辅助船闸”组合方案,升船机最大提升重量10700吨、最大提升高度88.8米,堪称现实版“水上电梯”。按计划,主体工程年底前完成、2027年具备试通航条件,右江云南段航道明年4月全面完工。换言之,云南“千吨巨轮直抵北部湾”的真正实现,还要再等一个完整的工程周期,黄金水道尚差“临门一脚”。
第二关是“运营时代”。通航不等于通运。货源组织、运价竞争力、多式联运衔接、海事协同监管、船舶标准与绿色替代,每一项都决定通道的实际利用率。平陆运河方面已有570艘船舶具备通航资质、提前一年走访近200家企业储备货源;富宁港也已编制运营方案、规划三条核心航线。但云南要把“通道优势”真正转化为“产业优势”,还需要回答:水运运价能否持续具备竞争力?临港产业能否如期落地?集疏运的“最后一公里”是否顺畅?这些问题,比修通一条河更考验耐心与协同。
结语
从南宋“滇粤津关”的千帆竞渡,到断航二十年的沉寂,再到今天劈山开河、向海图强——云南的这条水路,浓缩了一个内陆省份对开放的执着。剥隘古镇在沉没后迎来新生,船工梅成荣的手机响个不停,旅馆老板筹划着把房间从8间扩到20间:这些微小细节说明,通道的复活正在唤醒人的希望。
山已劈开,河已通航。对云南而言,“向海”的下半场才刚刚开始——它的成色,取决于工程收尾的速度、运营协同的精度,更取决于能否把一条“黄金水道”,真正变成产业链上的“黄金价值”。