作者:鲍世超
十年前,国内消费市场掀起一场声势浩大的国货高端化浪潮。一批品牌急于撕掉廉价标签,纷纷奔赴高端赛道。听花酒依托充满故事感的宣传,标出高昂售价;8848手机以钛合金、鳄鱼皮等材质打造万元定位;小罐茶借助大师叙事,撑起千元礼盒溢价。零食赛道里,良品铺子高调提出“高端零食”战略,三只松鼠同步尝试品牌升级;水井坊在白酒赛道冲击高端市场,就连京东也喊出品质零售的口号。
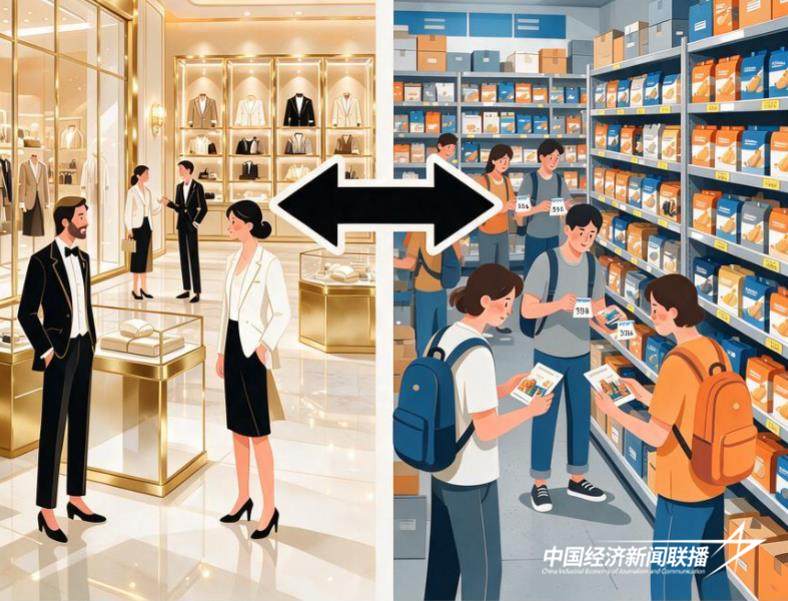
那个阶段,品牌溢价被很多企业当成增长密码。产品包装升级、IP联名、广告投放、身份叙事轮番登场,整套“高端话术”的核心逻辑,就是依靠故事赋予商品附加价值,瞄准高消费群体,赚取品牌溢价,期待靠身份符号、礼品属性撬动市场。
然而短短十年,这场轰轰烈烈的高端梦,终究泡沫破裂,浪潮快速偃旗息鼓。曾经高举高端旗帜的品牌,纷纷放下身段,重回性价比赛道,价格竞争再次成为市场主旋律,大量主打身份象征的高价产品,逐步淡出主流消费市场。
一、伪高端轰然坍塌:错把高价当成高端
这一波高端化浪潮的溃败,根源在于大量品牌混淆了高价化与高端化,是典型营销大于产品力的商业误判。
企业把大量预算投入广告营销、精美包装、IP合作与身份故事塑造,致力于贩卖面子与情绪价值,却忽略高端品牌最核心的根基:不可替代的产品硬实力。底层技术打磨、供应链优化、用户真实体验没有同步升级,溢价并非来自产品本身,而是品牌编织出来的叙事。
这套模式在消费信心旺盛、宏观环境宽松阶段尚可维持,一旦市场风向转变,消费者回归理性务实,不愿继续为空洞的品牌故事买单,建立在沙土之上的高端定位便快速崩塌。良品铺子就是极具代表性的案例,2019年正式落地高端零食战略,在量贩零食的猛烈冲击之下,2023年不得不全线下调产品定价。2025年全年营收不足55亿元,对比2022年94.4亿元几乎腰斩,连续两年陷入亏损;门店数量由峰值3300家收缩至1960家,市值较高点跌去九成。
听花酒、8848手机、小罐茶这类曾经红极一时的高端品牌,如今几乎沦为大众口中“智商税”代名词。在信息透明的互联网时代,没有消费者愿意持续为虚高的情绪溢价买单。
更致命的是国内成熟强大的供应链体系。只要一款产品形成高额溢价,短时间内大量同质化平替产品就会涌入市场。消费者可以用更低的价格,买到品质差距有限的替代品,品牌溢价赖以生存的根基被迅速消解。高端赛道的集体退潮,不是简单的消费降级,而是溢价脱离产品价值之后,市场做出的必然清算。
二、“赵一鸣化”来袭:效率红利,演变为全行业恶性内卷
当伪高端泡沫破碎,零售行业并没有走向劣质低价,而是催生了一个全新行业现象——赵一鸣化。
这个名词最早诞生于食品赛道,指代赵一鸣、零食很忙、好想来这批量贩零食连锁业态。其核心逻辑并非单纯售卖廉价商品,而是依托万店规模直采,砍掉多层中间商,依靠短链路供应链、高周转运营、高密度门店布局,最大限度压缩交易成本,以极致性价比作为核心获客武器。
很快,“赵一鸣化”突破零食赛道,席卷整个零售行业。茶饮领域蜜雪冰城、茶百道、沪上阿姨依靠加盟体系与集中供应链,主打平价产品;快餐简餐、日用百货、线下折扣特卖店遍地开花,全行业开启向下比价。商品同质化越来越严重,低价变成最直接的竞争手段,行业整体利润率持续被压缩。
对普通消费者来说,这种变化无疑是利好,能用实惠价格买到品质尚可的商品。但站在商业生态视角,这套模式催生了难以挣脱的内卷循环。头部连锁凭借庞大门店体量拿到独家供货价、账期优势,依靠低价抢夺客流;同行被迫跟随降价,产品差异化空间不断缩小,竞争重心从用户体验,彻底转向价格厮杀。
量贩零食门店综合毛利率普遍维持在18%至20%,扣除房租、人工、货品损耗之后,门店实际净利率往往不足3%。企业想要稳住营收规模,唯一路径就是持续加密开店,存量市场被不断切割,单店产出持续下滑,加盟商回本周期,从早期12个月拉长到两至三年。
鸣鸣很忙2026上半年门店数量达到26405家,营收450亿元,调整后净利率5.4%;万辰集团旗下好想来门店23802家,营收348亿元,净利率5.59%。两大寡头合计门店突破5万家,券商测算行业整体天花板仅9万到11万家,赛道增量空间已经所剩不多。
存量见顶之后,行业矛盾集中爆发。今年6月两大头部企业联合发布反无序竞争倡议,试图遏制恶性价格战。但仅仅两个月,河南周口、四川广安多地接连曝出好想来、赵一鸣门店散称区“鬼秤”事件。当货品、定价、采购成本全部被总部锁定,加盟商利润被压缩到极限,部分经营者只能寻找灰色方式弥补收益。依靠规模带来的效率红利,最终异化为无休止的内卷,这是当下零售行业最值得深思的商业悖论。
三、创业者的性价比囚笼:行业门槛抬升,入局之路收窄
“赵一鸣化”带来最现实的结果,就是零售行业的入场门槛被彻底抬高,中小创业者被关进性价比的囚笼。
极致低价商业模式,高度依赖巨大采购体量支撑。头部品牌手握上万门店,可以向工厂争取定制采购价和账期优惠;中小创业者门店数量少,采购体量有限,拿货成本天然更高。跟进低价就会亏损,不降价又无法吸引客流。同时,优质线下商铺点位、货架资源、上游供应商、线上流量资源持续向头部企业聚集,新品牌很难拿到优质资源。
想要跳出价格内卷,就要投入资金做产品研发、搭建独特品牌心智。但行业利润已经被持续价格战压到极薄,由此形成无解闭环:不创新,就只能卷入残酷价格战;深陷价格战,企业没有资金投入创新。
早年间量贩零食赛道,夫妻小店尚能依靠区域经营生存。如今市场资源快速向鸣鸣很忙、万辰两大集团集中。新创业者投入上百万开设同类门店,周边往往密布头部品牌门店,客源被持续分流,创业失败概率大幅上升。茶饮赛道新品牌,同样难以对抗蜜雪冰城这类万店连锁巨头。万辰集团尝试开辟第二曲线,打造硬折扣超市品牌“惠省嘉省钱超市”,上半年仅净增1家,门店总数仅11家,新业务模式至今没有跑通。
国内消费市场早已告别增量扩张时代,全面转入存量博弈。过去企业可以讲述消费升级的故事,靠品牌溢价突围;如今赛道竞争,比拼的是供应链效率与规模壁垒。对于中小创业者和新入局者而言,突围之路变得异常艰难。
四、螺蛳壳里做道场:价格下行时代,创新空间持续萎缩
作为消费者,我们乐于见到商品价格持续下探。但拉长周期审视整个商业生态,当行业持续陷入低价内卷,产品迭代、技术创新就如同在螺蛳壳里做道场,可发挥的空间越来越狭小。
我们需要厘清一个认知误区:高端不等于高价,性价比也不等于劣质。“赵一鸣化”能够快速扩张,正是因为它做到低价的同时守住基础品质底线。但当全行业陷入价格竞赛,毛利率被挤压至极限,加盟商被迫寻找灰色空间增收,土壤就不再适合创新生长。
回望这十年,中国零售业走过一轮完整轮回:从扎堆追逐高端溢价,到高端叙事集体幻灭,再到全行业进入性价比内卷。未来十年,行业真正要回答的命题,不是简单二选一——选择高端,或是选择低价。核心在于,如何在规模效率和产品创新之间找到平衡点,在低价普惠和合理利润之间搭建良性循环,让商业生态各方参与者,从头部企业、加盟商,到中小创业者、普通消费者,都能找到可持续的生存位置。
零售行业真正需要的,不是一轮又一轮无休止的价格战,而是持续的价值创造。而这份价值创造能力,恰恰是当前存量市场环境里,整个行业最稀缺的资产。
(作者系中国政法大学法治化营商环境建设与数字金融研究中心研究员、中国法治化营商环境建设(公益)大讲堂轮值主席、中国经济新闻联播网副总编)